La hipoteca fija gana a la variable para quien firma su primera vivienda en octubre: hasta un punto de diferencia
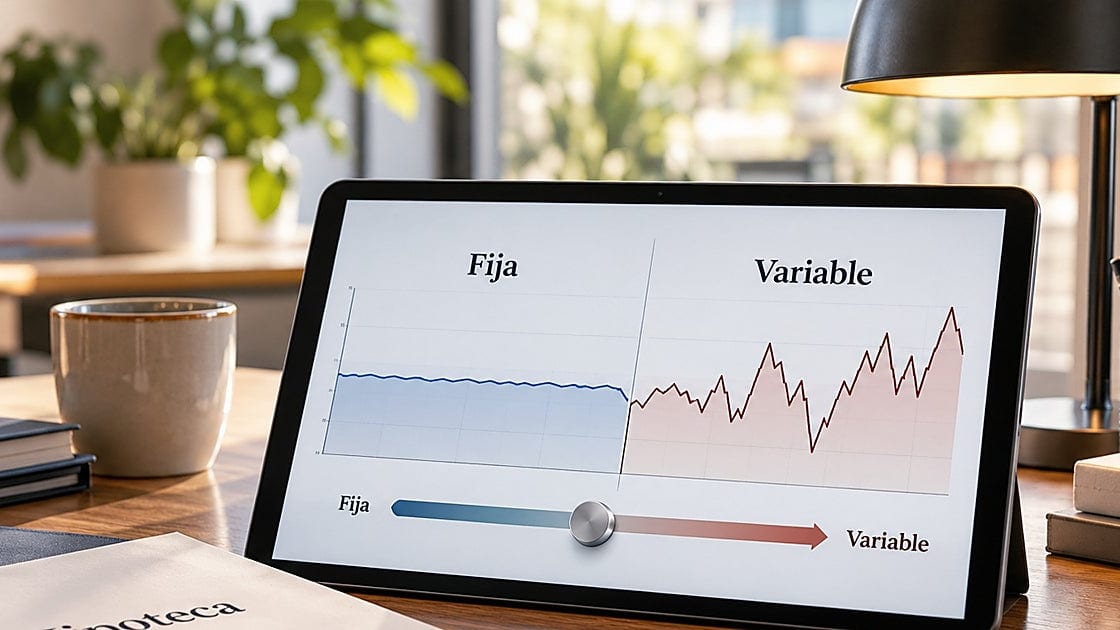
Quien va a firmar su primera hipoteca en octubre se encuentra con un mercado en el que la fórmula fija parte con ventaja clara sobre la variable. Las cinco mejores ofertas a tipo fijo del mes cobran entre un 2,55% y un 2,85% TIN, mientras que una variable, una vez superado el tipo de salida, pagaría en torno al 3,74% con el euríbor de septiembre. La diferencia, que supera el punto porcentual en algunos casos, se traduce en más de 100 euros al mes en una operación media de 200.000 euros a 30 años.
La fija parte con ventaja, pero el euríbor manda
Un comprador que contrate hoy una hipoteca variable encontrará un arranque más barato, con tipos de salida de entre el 1,50% y el 2,50% durante el primer año o los tres primeros, según la entidad. Sin embargo, al cabo de ese periodo, el préstamo se actualiza con el euríbor a 12 meses más un diferencial de entre 0,49 y 0,55 puntos. Con la media de septiembre en el 3,247%, el tipo resultante se sitúa entre el 3,74% y el 3,80%.
En ese escenario, la fija más barata del mes, la Hipoteca Vamos Fija de Ibercaja al 2,55% TIN, queda más de un punto por debajo de la variable de diferencial más bajo. Ibercaja mantiene ese tipo durante todo el préstamo, a 25 años, y su TAE es del 3,49%. Si el cliente dejara de cumplir las bonificaciones, el tipo subiría al 3,55%, todavía por debajo del 3,74% que pagaría hoy la variable de Kutxabank con todas las condiciones aplicadas.
El euríbor, en cualquier caso, condiciona el resultado final. Si subiera un punto hasta el 4,25%, la cuota variable de una hipoteca de 200.000 euros a 30 años pasaría de 925 a unos 1.042 euros al mes. Si cayera un punto, hasta el 2,25%, la cuota bajaría a 815 euros, apenas nueve euros menos que la fija de Banca March al 2,65% en el mismo ejemplo. Para que la variable igualara a esa fija, el euríbor tendría que caer hasta el 2,16%, un punto por debajo de la media de septiembre.
Las mejores fijas de octubre, oferta a oferta
La comparativa elaborada por Kelisto con datos de las entidades a 1 de octubre sitúa a Ibercaja como la fija más barata del mes. Su Hipoteca Vamos Fija ofrece un 2,55% TIN a 25 años y es la única de la selección con ese plazo. Su TAE, del 3,49%, no es la más baja, pero su tipo sin bonificar es competitivo.
Banca March, con la Hipoteca Avantio Fija, ofrece un 2,65% TIN a 30 años y la TAE más baja de las cinco, un 3,01%. Está pensada para operaciones desde 200.000 euros y hogares con ingresos netos desde 4.000 euros al mes. Para llegar a ese tipo, exige domiciliar la nómina, contratar seguros de vida y hogar, y no cobra comisión de apertura según su web.
Banco Sabadell ocupa la tercera posición de la tabla con un 2,75% TIN a 30 años y una TAE del 3,58%. Su argumento está en su tipo sin bonificar, un 3,75%, muy cercano a lo que pagaría hoy su variable con bonificación completa. La bonificación de la fija alcanza un punto, desglosada en nómina, seguros de vida, hogar y protección de pagos.
Cajamar, con la HipotecON a tipo fijo, y CaixaBank, con la CasaFácil Fijo, cierran la tabla al 2,85% TIN a 30 años. Cajamar admite préstamos desde 60.000 euros y exige hacerse socio de la cooperativa con una aportación de 61 euros. CaixaBank, por su parte, devuelve el coste de la tasación al formalizar y financia hasta el 80% del menor valor entre tasación y precio de compra, sin comisión de apertura.
Las variables, con arranques atractivos pero un futuro caro
Entre las variables, Kutxabank ofrece el diferencial más bajo, euríbor + 0,49%, con un primer año al 2,07% TIN. Banco Sabadell arranca con el tipo de salida más barato del mercado, un 1,50% durante 12 meses, aunque después pasa a euríbor + 0,50% y su TAE alcanza el 3,98%. COINC, del Grupo Bankinter, es la única sin productos vinculados y con la TAE más baja de las variables, un 3,46%. Bankinter mantiene su tipo de salida del 2,50% durante tres años, más que ninguna otra, y cobra 500 euros de comisión de apertura. Unicaja, para nóminas desde 2.000 euros, ofrece un 1,90% el primer año y un diferencial de 0,55 puntos después; su comisión de apertura es del 0,15%.
La diferencia entre una fija y una variable se nota en el recibo mensual. En un préstamo de 200.000 euros a 30 años, la fija de Banca March al 2,65% deja una cuota de 806 euros y 90.134 euros de intereses totales. La variable de Kutxabank con euríbor + 0,49% y el índice de septiembre, suponiendo que no se moviera en 30 años, dejaría una cuota de 925 euros y 132.912 euros de intereses. A 20 años, la fija saldría por 1.074 euros al mes frente a los 1.184 de la variable. En todos los casos, la variable parte con el primer año más barato, pero el resto del plazo paga más.
Qué tener en cuenta antes de firmar
La comparación entre fija y variable no se reduce al tipo de interés. Hay cuatro diferencias que se notan en el recibo: la estabilidad de la cuota, el arranque más barato de la variable, el riesgo de subidas y el coste de amortizar anticipadamente. En la fija, amortizar antes de tiempo cuesta hasta un 2% del capital en la primera década y un 1,5% desde el año 11, mientras que en la variable la compensación es de hasta un 0,25% los tres primeros años o un 0,15% los cinco primeros, y después desaparece.
Para un primer comprador, la recomendación de los analistas pasa por valorar el margen de presupuesto y la estabilidad de ingresos. Si la cuota se calcula cerca del límite que acepta el banco, la fija aporta seguridad: saber cuánto pagar cada mes durante toda la vida del préstamo. Si hay holgura, se esperan ingresos crecientes o se prevé amortizar de forma anticipada, la variable puede tener sentido.
Cambiar de hipoteca variable a fija también es posible. La comisión por novación está limitada al 0,05% del capital en los tres primeros años del préstamo, y desaparece después; el banco no puede cobrarla si no se le causa una pérdida financiera. Los gastos de notaría y registro corren de su cuenta. La operación compensa cuando la nueva cuota queda claramente por debajo de la que se pagará en la próxima revisión y quedan muchos años por delante.
Sigue leyendo
- economiaEl alquiler no se renueva solo dos años por los decretos de vivienda: estos son los requisitos y los límites de subida
- economiaEconomía prevé que la cuenta Financia Europa eleve la recaudación pese a los incentivos
- economiaLos alumnos de Lugo y A Coruña ganan el concurso de cultura financiera de la CNMV y el Banco de España
- economiaEl Ibex normaliza a Vox como socio del PP pero pide que no toque Economía, Hacienda ni Industria