CaixaBank gana 4.962 millones hasta septiembre (+12,9%) y eleva su rentabilidad al 18,8%
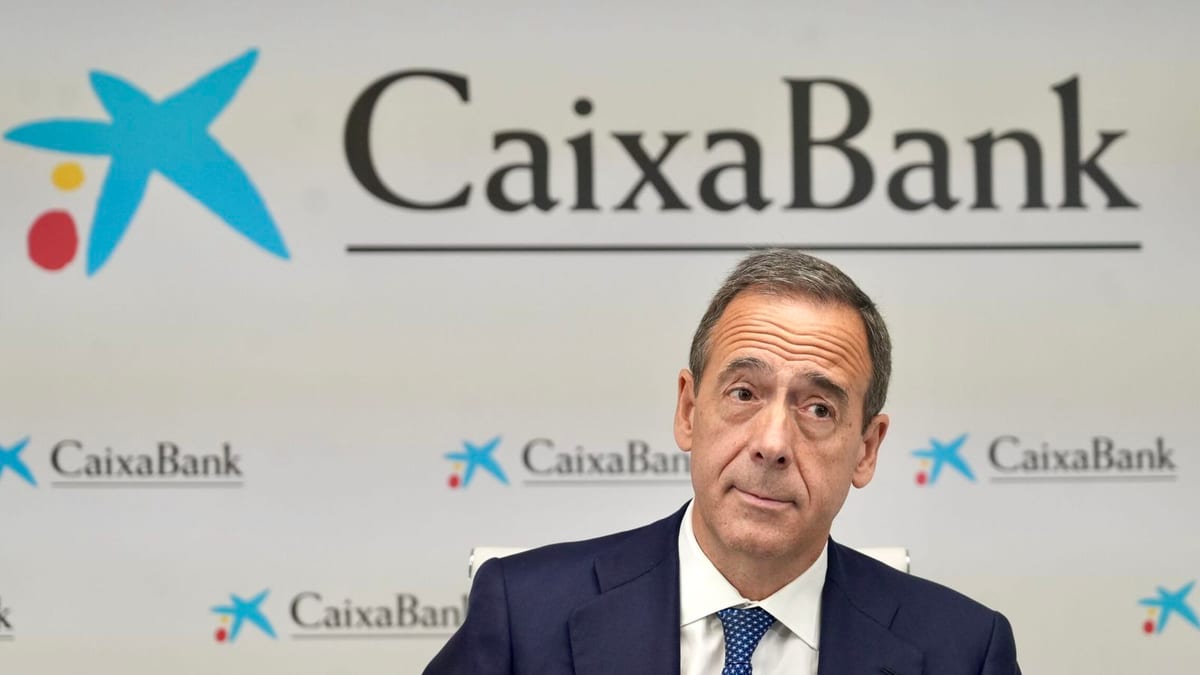
CaixaBank ha cerrado los nueve primeros meses del año con un beneficio neto de 4.962 millones de euros, un 12,9% más que en el mismo periodo del ejercicio anterior, y ha anunciado un dividendo a cuenta de 1.281 millones. La entidad que lidera Gonzalo Gortázar mantiene el pulso comercial con 480.000 clientes nuevos y mejora su rentabilidad hasta el 18,8%, un punto porcentual más que hace un año.
Rentabilidad récord y retribución al accionista
El consejo de administración de CaixaBank ha aprobado un dividendo a cuenta de 1.281 millones de euros, que se abonará el 6 de noviembre. El pago será de 18,44 céntimos brutos por acción, según ha informado la entidad.
La rentabilidad sobre fondos propios tangibles (ROTE), la referencia que utiliza el sector para medir la capacidad de generar retorno, se ha situado en el 18,8% al cierre de septiembre, un punto porcentual por encima del nivel registrado un año antes. La entidad mantiene su objetivo de alcanzar el 20% al final de su plan estratégico, que expira en 2027.
El beneficio del tercer trimestre en solitario alcanzó los 1.759 millones de euros, un 7,8% más que en el segundo trimestre del año. La cifra confirma la tendencia alcista de la cuenta de resultados a pesar del contexto de tipos de interés a la baja.
Los márgenes sostienen el crecimiento
El crecimiento de la cuenta de resultados se apoya en la evolución de los márgenes. El margen de intereses, principal fuente de ingresos de la entidad, aumentó un 2,9% interanual en los nueve primeros meses, hasta los 8.186 millones de euros. En el trimestre, el repunte fue del 2,5% respecto al segundo, hasta los 2.796 millones.
Los ingresos por servicios, que incluyen las comisiones, crecieron un 7,7% hasta septiembre, hasta los 4.182 millones. El margen bruto se situó en 12.656 millones entre enero y septiembre, con un aumento del 4,4% interanual y del 2,5% intertrimestral en el tercer trimestre, hasta los 4.318 millones.
En el capítulo de costes, los gastos de administración y amortización subieron un 4,3% interanual, hasta los 5.004 millones, y un 0,9% en el trimestre, hasta los 1.684 millones. La ratio de eficiencia, que mide el peso de los costes sobre los ingresos, se situó en el 39,4%, dos décimas más que hace un año, aunque mejoró dos décimas respecto al 39,6% registrado en el segundo trimestre.
Crecimiento del crédito y descenso de la morosidad
La entidad ha vuelto a mostrar dinamismo comercial, con la incorporación de 480.000 clientes netos nuevos en los últimos doce meses en España y Portugal, superando así los 21 millones de clientes totales. La cartera de crédito se incrementó un 8% interanual, hasta los 397.469 millones de euros.
Por segmentos, la nueva producción de vivienda alcanzó los 9.551 millones, un 7% más que el año anterior. El crédito al consumo creció un 9,8%, hasta los 2.195 millones, mientras que el destinado a empresas avanzó un 11,4%, hasta los 19.404 millones.
La morosidad continúa su senda descendente y se sitúa en el 1,76%, frente al 2,07% de hace un año, con un descenso de dos puntos básicos en el tercer trimestre. La ratio de capital de máxima calidad CET1 cerró septiembre en el 12,5%, después de un impacto de 20 puntos básicos por el programa de recompras de 500 millones anunciado en abril.
En cuanto al impuesto sobre el margen de intereses y comisiones, la entidad ha contabilizado 452 millones en los nueve primeros meses, frente a los 446 millones del mismo periodo del año pasado. Los recursos de clientes alcanzaron los 760.353 millones, un 5,6% más que doce meses antes.
Sigue leyendo
- empresasSantander logra un beneficio récord de 12.405 millones hasta septiembre, un 20% más, impulsado por la compra de Webster y TSB
- empresasFujitsu ficha a Eva García para liderar Uvance Wayfinders en España y Portugal
- empresasJainaga propone a la SEPI repetir la 'operación Talgo' y hacerse con Tubos Reunidos sin asumir su deuda
- empresasNetflix cae un 40% en bolsa en un año y apuesta por el Mundial 2030 y los eventos en directo para reconquistar a Wall Street